Vender puts sobre futuros del Nasdaq: cómo funciona y qué riesgos tiene
La venta de puts cobra una prima a cambio de comprometerse a comprar si el mercado cae. Te explicamos la mecánica con futuros del Nasdaq.
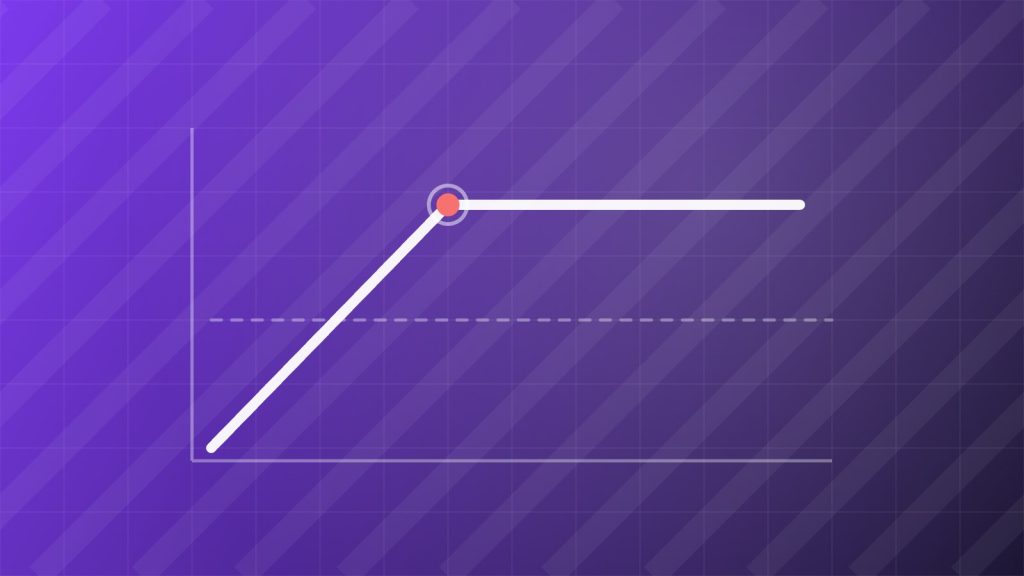
- Vender una put significa cobrar una prima a cambio de la obligación de comprar el subyacente al strike si te asignan.
- El punto de equilibrio es el strike menos la prima cobrada.
- El riesgo es grande en caídas fuertes y exige gestión del tamaño de la posición y de las garantías.
Vender puts es una de las estrategias más conocidas entre los vendedores de volatilidad: se cobra una prima por asumir el riesgo de que el mercado caiga. Sobre futuros del Nasdaq 100 se hace con un contrato muy líquido y con apalancamiento.
La mecánica paso a paso
- Eliges un strike por debajo del precio actual del futuro (fuera del dinero).
- Vendes la put y cobras la prima.
- Si el precio se mantiene por encima del strike al vencimiento, la opción caduca sin valor y te quedas con la prima.
- Si cae por debajo, puedes ser asignado: pasas a tener una posición larga en el futuro al strike, con la prima cobrada como colchón.
Un ejemplo con números simples
Imagina que el futuro cotiza a 20.000 puntos y vendes una put con strike 19.000 por 200 puntos de prima. Tu punto de equilibrio sería 18.800 (19.000 − 200). Mientras el futuro termine por encima de 18.800, ganas; por debajo, pierdes, y la pérdida crece punto a punto. Cada punto del contrato E-mini Nasdaq-100 equivale a 20 dólares, de modo que el impacto monetario es importante. (Cifras ilustrativas, no una recomendación.)
Por qué se usa y qué ventaja se busca
Según el planteamiento del analista Diego García del Río en su análisis de convexidad con el VIX y el Nasdaq, la idea es cobrar primas por vender volatilidad y, en caso de asignación, acumular exposición a un precio efectivo inferior al de mercado. Cada prima reduce el coste medio de la posición y amplía la caída que se puede absorber. Tienes el resumen completo en nuestro artículo.
Los riesgos que no se pueden ignorar
- Cola izquierda: un salto fuerte a la baja produce pérdidas mucho mayores que la prima cobrada.
- Garantías: el bróker exige margen y puede liquidar la posición si baja el valor de la cuenta.
- Apalancamiento: el tamaño del contrato multiplica cualquier error.
- Falsa sensación de seguridad: la estrategia gana de forma constante hasta que pierde de golpe.
Por eso es imprescindible dimensionar bien cada posición. Lo desarrollamos en la guía de gestión del riesgo y tamaño de posición.
Este contenido es informativo y educativo. No constituye asesoramiento financiero ni una recomendación de compra o venta. Invertir en bolsa y operar con opciones conlleva riesgo, incluida la pérdida total del capital invertido.
Sigue leyendo
Estrategia de convexidad con el VIX y el Nasdaq, según Diego García del Río
Resumen del análisis de Diego García del Río sobre cómo combinar un risk reversal en el VIX con la venta sistemática de puts sobre futuros del…
Qué es el VIX y cómo leer el «índice del miedo» de Wall Street
El VIX mide la volatilidad que esperan los operadores en el S&P 500 a 30 días. Qué significa un VIX alto o bajo y qué no…
Cobertura de cola derecha con un ETF apalancado: el caso TECL de Diego García del Río
Cómo se usa un ETF apalancado 3x como cobertura frente a una subida del mercado y qué riesgos tiene, a partir del análisis de Diego García…